



“Uma zebra não pode mudar as suas listras”, diz o ditado. Quando se trata da Zebra Technologies (NASDAQ: ZBRA), a empresa “mereceu as suas listras”, como se diz no jargão militar americano para quem provou o seu valor.
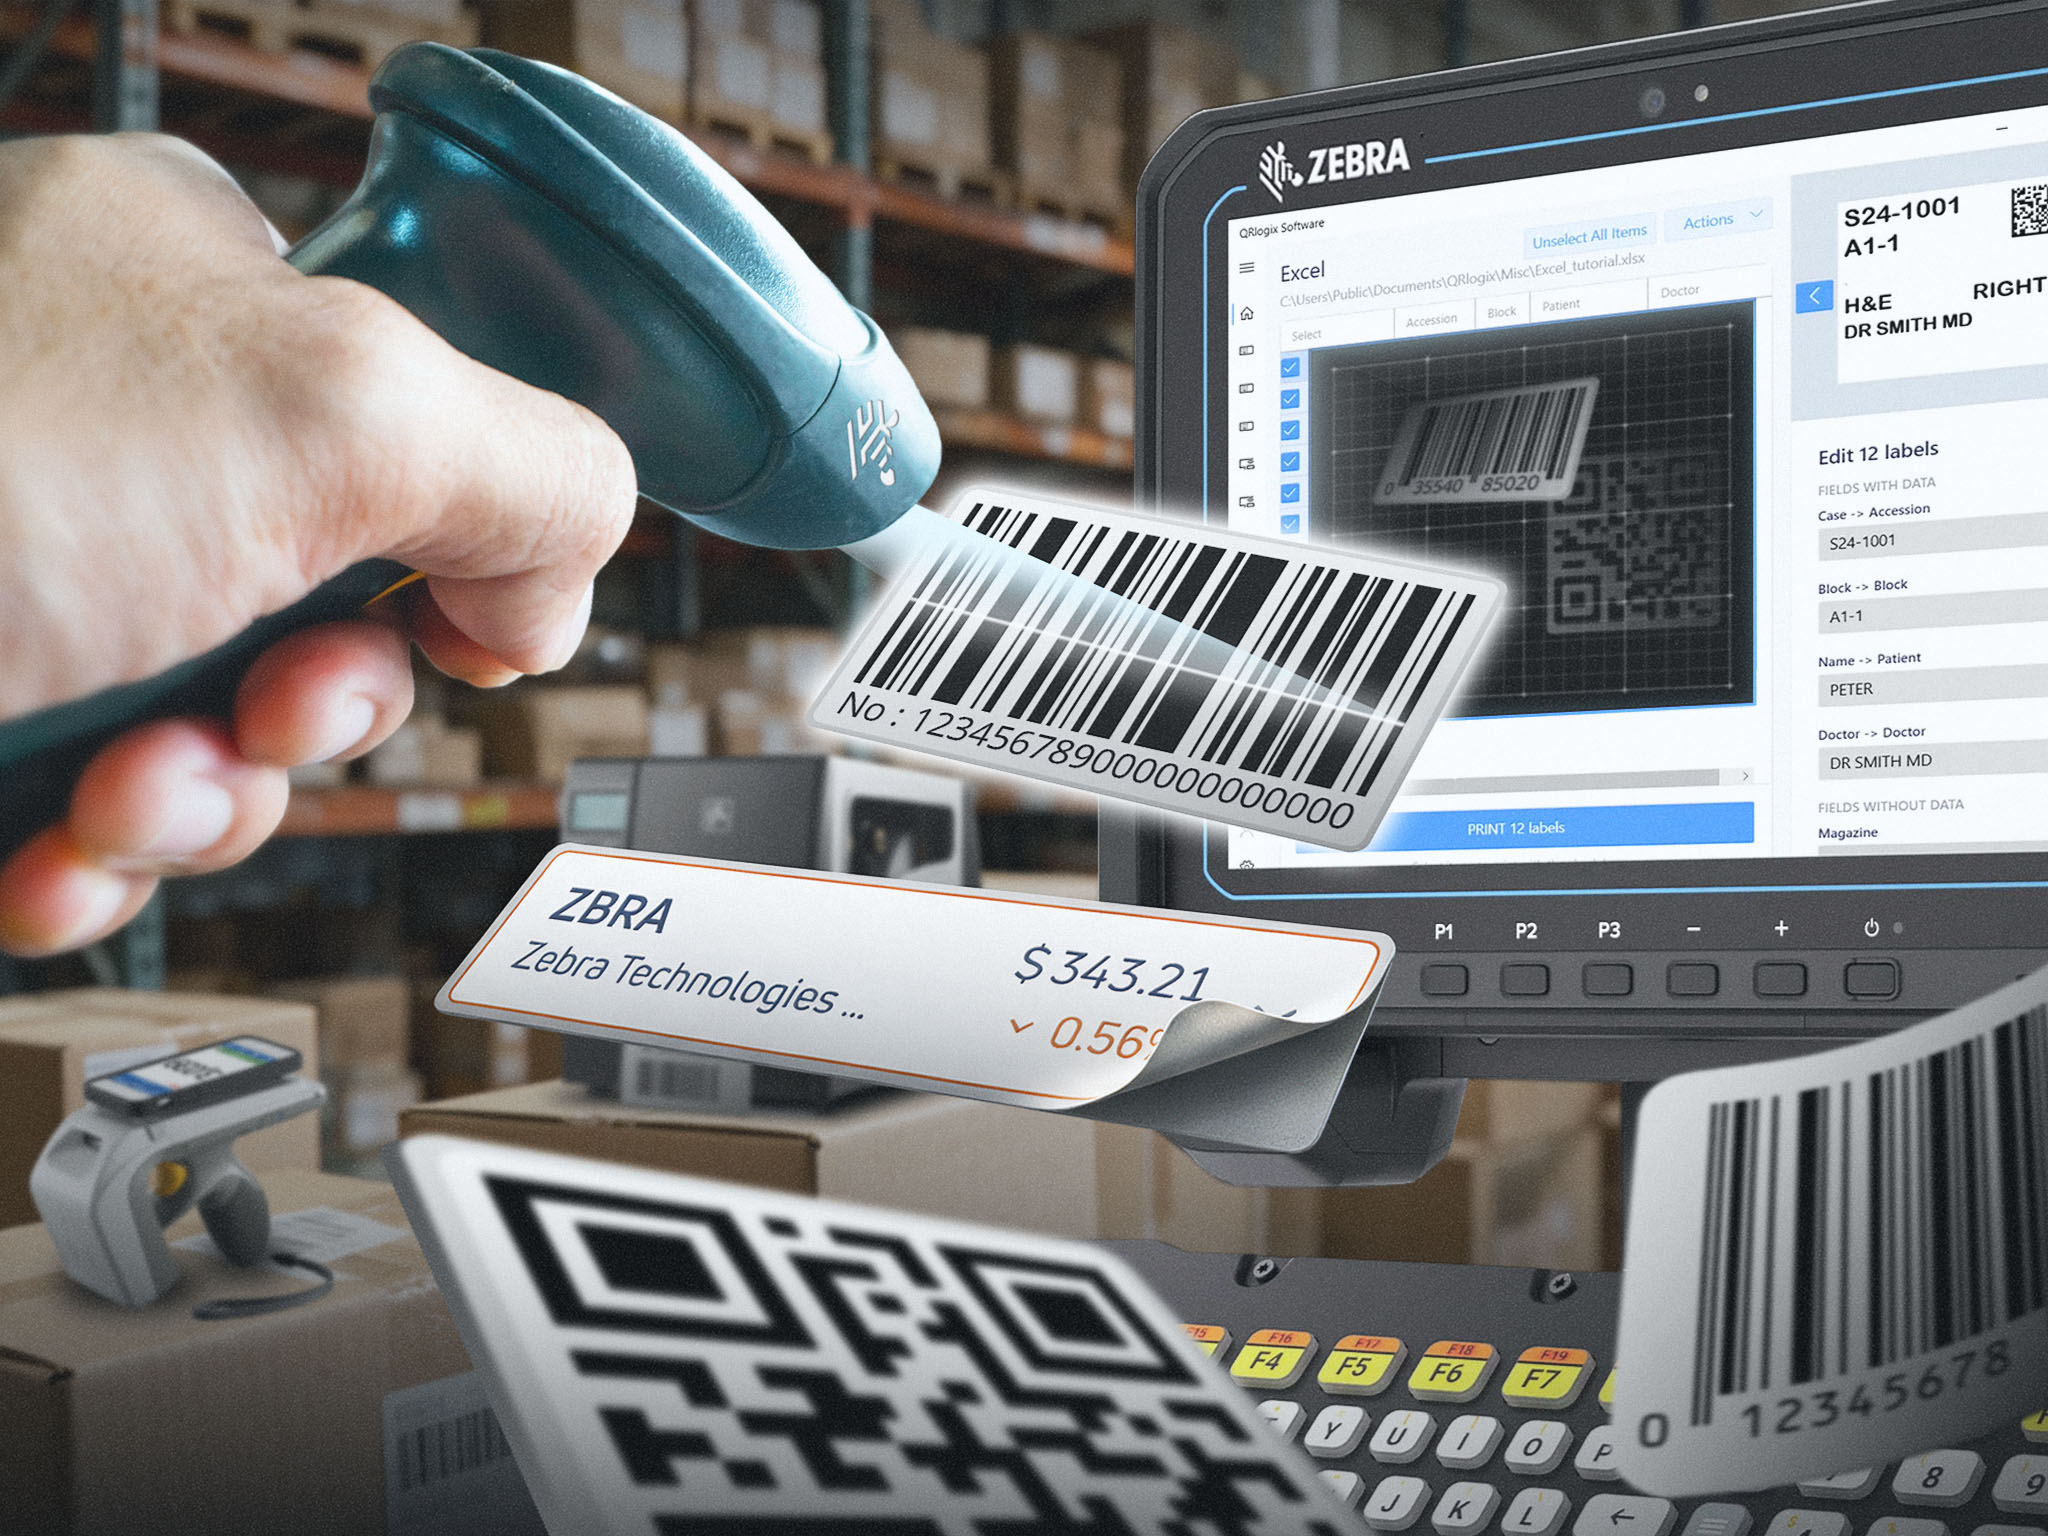
A Zebra é a líder isolada no mercado global de identificação automática e captura de dados, fornecendo aos seus clientes equipamentos físicos e programas de computador. Esse setor inclui impressão, digitalização e computação móvel, abrangendo códigos de barras, códigos QR e leitura biométrica.
A Zebra fornece soluções personalizadas para os seus clientes, que incluem empresas do varejo, da logística de transporte, da manufatura e do setor de saúde.
“Vemos a Zebra Technologies como uma parceira fundamental para a cadeia de suprimentos, a logística e a eficiência operacional de clientes em diversos setores”, escreveu o analista da Morningstar, William Kerwin, em um relatório. “Avaliamos positivamente o amplo catálogo da empresa e a sua capacidade de adaptar grandes soluções às necessidades específicas dos clientes.”
Uma grande vantagem para a Zebra são os custos de transição que os seus clientes enfrentariam caso decidissem buscar outro fornecedor, observou o analista. “A empresa já possui o catálogo de identificação e captura de dados mais abrangente do mundo, o que lhe permite oferecer soluções altamente especializadas e personalizadas para otimizar as rotinas de trabalho dos clientes”, destacou.
“Adicionar programas prescritivos com aprendizado de máquina e inteligência artificial a essas soluções permite que os clientes se concentrem em atividades com maior retorno sobre o investimento. Além disso, cria uma solução com maior poder de fidelização, ao incorporar ainda mais a tecnologia da Zebra aos processos das empresas.”
Uso da inteligência artificial
O CEO Bill Burns disse à revista Barron’s, em maio, que os clientes mais avançados da Zebra já estão utilizando as suas aplicações de inteligência artificial.
“Com o seu catálogo completo de produtos especializados e a integração de sistemas, os clientes da Zebra enfrentariam custos financeiros e um investimento significativo de tempo para trocar de fornecedor, além de correr o risco de perder eficiência”, explicou Kerwin.
Como resultado, o analista acredita que a Zebra pode obter retornos acima do capital investido pelos próximos 10 anos. “Esperamos que a Zebra se beneficie das tendências contínuas de longo prazo em direção à digitalização e à automação, especialmente no varejo de múltiplos canais e no comércio eletrônico.” As maiores oportunidades estão no crescimento dos seus próprios programas e na expansão ainda maior para o setor de saúde, avaliou.
O alto nível das capacidades de equipamentos e de sistemas da Zebra a coloca muito acima da concorrência, concordam analistas e investidores. “Será difícil para os rivais alcançá-la”, disse Kerwin. “A Zebra gasta consistentemente mais do que as suas concorrentes em pesquisa e desenvolvimento, e a maior parte desse orçamento vai para a criação de sistemas, já que mais de 70% dos engenheiros da empresa trabalham nessa área.”
Receita recorrente
Os programas geralmente geram mais receita recorrente do que os equipamentos. “Enquanto os equipamentos da Zebra formam os braços e as pernas do sistema de um cliente, assumindo tarefas como a impressão e a leitura de etiquetas, os sistemas de computador, que atuam como o cérebro, são o que impulsiona a maior parte da eficiência”, comparou.
A Honeywell ocupa o segundo lugar em gastos com pesquisa e desenvolvimento no setor de identificação automática e captura de dados, mas ainda fica US$ 100 milhões por ano atrás da Zebra, calcula Kerwin.
A Zebra registrou ganhos expressivos no segundo trimestre, com a receita disparando 20% em relação ao ano anterior e o lucro dobrando. As vendas poderiam ter subido ainda mais se não fosse pela escassez de semicondutores, relatou Burns. A empresa aumentou significativamente a sua projeção para 2026 em relação à receita, ao lucro ajustado por ação e à margem de lucro.
Os investidores notaram esse movimento, o que impulsionou as ações em 39% no acumulado do ano.
É claro que existe a preocupação de que o aumento dos preços dos chips de memória, provocado pela demanda por IA, possa interromper o crescimento da Zebra, disse John Rogers, co-CEO da Ariel Investments, à revista Barron’s. “Mas a Zebra está gerenciando bem o cenário, com ajustes de preços, antecipação de fornecimento e reformulação de produtos”, afirmou.
Sendo assim, a Zebra pode continuar merecendo as suas listras.


Comentários